
iDeCo掛金の上限(拠出限度額)が引上げられます
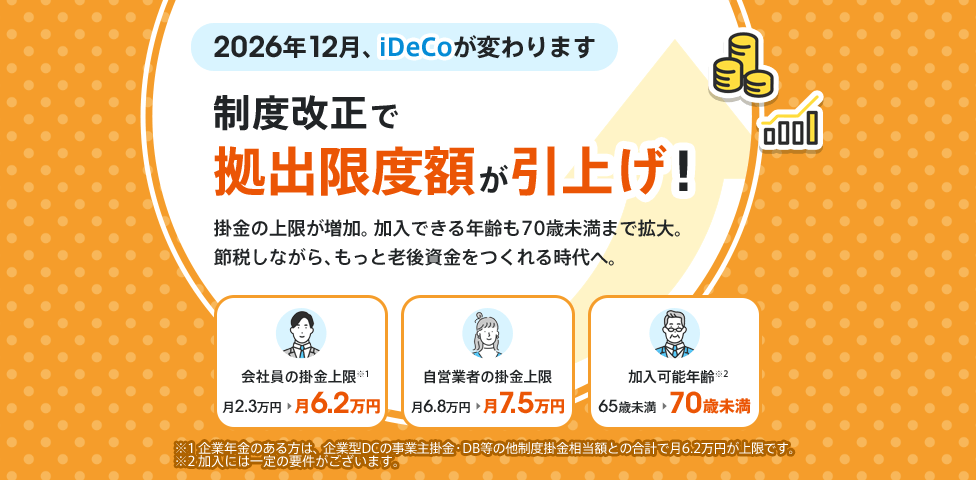
自営業者などは月7.5万円、会社員・公務員は月6.2万円に掛金の上限額が引上げられます。
会社員・公務員の上限は、企業年金の掛金と合わせて月6.2万円に一本化されます。
| 対象 | 改正前 (2026年11月分まで) |
改正後 (2026年12月分以降) |
|---|---|---|
 自営業者など(第1号被保険者・任意加入被保険者) |
6.8万円 | 7.5万円 |
 会社員・公務員など:企業年金あり(第2号被保険者) |
原則2.0万円 (企業年金等の掛金額により上限額が異なる) |
6.2万円 (iDeCoと企業年金等の合計) |
 会社員:企業年金なし(第2号被保険者) |
2.3万円 | 6.2万円 |
 専業主婦(夫)など(第3号被保険者) |
2.3万円 | 2.3万円 (変更なし) |
 60歳以上70歳未満で国民年金被保険者でない方(加入年齢引上げの対象の方) |
- | 6.2万円 (新設) |
- ※自営業者などの金額は、国民年金基金の掛金または国民年金の付加保険料と合算した金額です。
- ※企業年金等に加入している方の上限は「月6.2万円-企業年金等の掛金相当額」です。具体的な金額はお勤め先にご確認ください。
- ※国民年金第3号被保険者の掛金上限額は、制度改正後も月額2.3万円で変更ありません。
- ※2026年12月分(2027年1月引落)の掛金から適用されます。
iDeCoの拠出額を増やすことで、節税効果も大きくなります!
拠出できる金額が増えると所得控除額が大きくなり、所得税・住民税の負担を軽減できます。
会社員Aさんの場合
年齢:50歳
年収600万円
- ※企業年金のない会社員
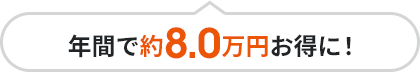
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 毎月の掛金 | 23,000円 | 62,000円 |
| 年間の所得控除額(全額) | 276,000円 | 744,000円 |
| 1年間の節税効果 | 55,200円 | 135,100円 |
自営業者Bさんの場合
年齢:50歳
年収800万円
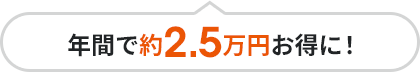
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 毎月の掛金 | 68,000円 | 75,000円 |
| 年間の所得控除額(全額) | 816,000円 | 900,000円 |
| 1年間の節税効果 | 257,700円 | 282,900円 |
- ※節税効果は、所得税と住民税の軽減額の合計です。
- ※課税所得=年収-給与所得控除-社会保険料控除(年収の15%)-基礎控除、住民税10%で計算しています。復興特別所得税・防衛特別所得税、その他の控除・税額控除等は含めない簡便計算です。実際の納税額を保証するものではありません。
- ※自営業の年収は、事業所得(必要経費等控除後・所得控除前)になります。また、所得控除額が人によって大きく異なるため、基礎控除のみを考慮した課税所得をもとに試算しています。
- ※企業年金のある方は、企業型DCの事業主掛金・DB等の他制度掛金相当額との合計で月6.2万円が上限です。
- ※令和8年12月1日現在の税制で試算しています。試算結果は概算値であり、実際の金額とは異なります。所得税の基礎控除は令和8年分の額で計算しています。令和10年分以後は基礎控除額が変わる場合があり、節税効果の額も変わる場合があります。
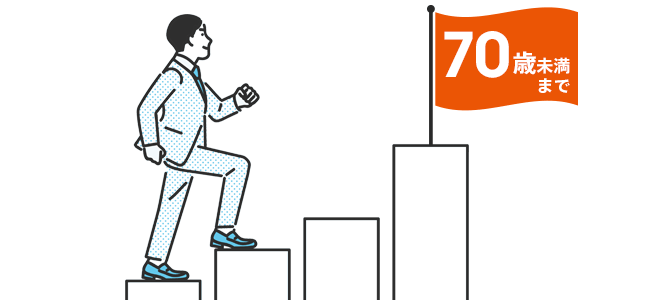
加入可能年齢が70歳未満まで引上げられます
これまでは原則65歳未満までしか続けられませんでしたが、一定の条件のもとで70歳未満まで加入・積立を続けられます。
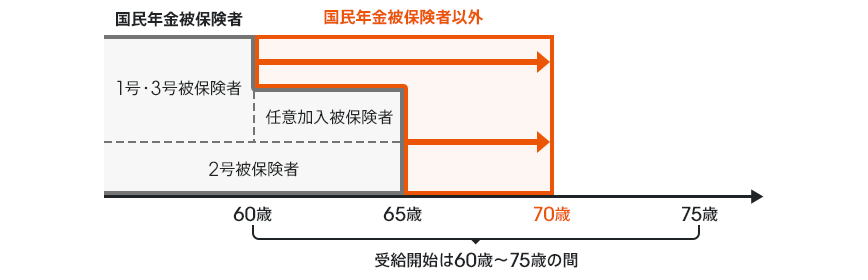
対象となる方(国民年金被保険者ではない60歳以上70歳未満の方)
次の❶~❸のいずれかに該当し、さらに右記の要件をすべて満たす方が対象です。
❶ iDeCoの加入者
申出の日の前日において、iDeCoに加入し、掛金を拠出していた方
❷ iDeCoの運用指図者
申出の日の前日において、iDeCoの運用指図者(掛金を拠出せず、運用のみ行っていた方)であった方
❸ 企業年金からiDeCoへ資産を移換する方
企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)などの企業年金の資産をiDeCoへ移換する方
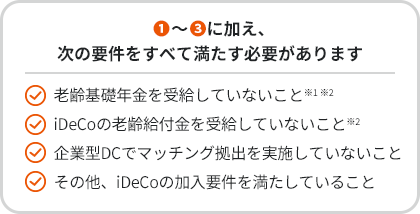
- ※1老齢基礎年金を繰下げ、老齢厚生年金のみを受給している方は、その他の加入要件を満たすことで加入できます。
- ※2老齢基礎年金またはiDeCoの老齢給付金を受給したことのある方は、加入できません。
- ※2029年11月末までは経過措置として、上記①~③に該当しない60歳以上70歳未満の方も、老齢基礎年金およびiDeCoの老齢給付金を受給しておらず、企業型DCのマッチング拠出を実施していないことなどの要件を満たすことで、新たにiDeCoへ加入できます。
- ※掛金を拠出できるのは、70歳になるまでです。
- ※この場合の掛金の上限額は原則月額6.2万円です。企業年金等がある場合は、iDeCo掛金、企業型DCの事業主掛金およびDB等の他制度掛金相当額の合計で、月額6.2万円が上限となります。
- ※加入または掛金の拠出継続を希望する場合は、あらためて手続きが必要です。詳しくは、ご利用中または加入を希望するiDeCoの運営管理機関へお問い合わせください。
50代からの老後資金づくりに、iDeCoという選択肢
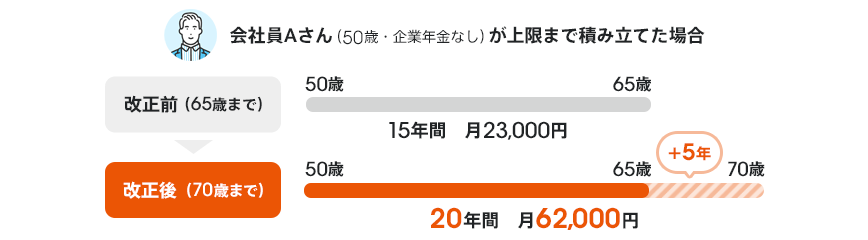
加入できる年齢が70歳未満まで延びることで、iDeCoの積み立てられる期間が最大5年間長くなります。掛金の上限アップと組み合わせれば、50歳から始めても、老後の資産をしっかりと準備できる可能性が広がります。
積立期間の比較
掛金の増額と積立期間の延長を組み合わせた試算
| シミュレーション条件 | 改正前 | 改正後 |
|---|---|---|
| 毎月の掛金 | 2.3万円 | 6.2万円 |
| 積立期間 | 15年(50歳〜65歳) | 20年(50歳〜70歳) |
| 想定利回り(年率) | 3% | |
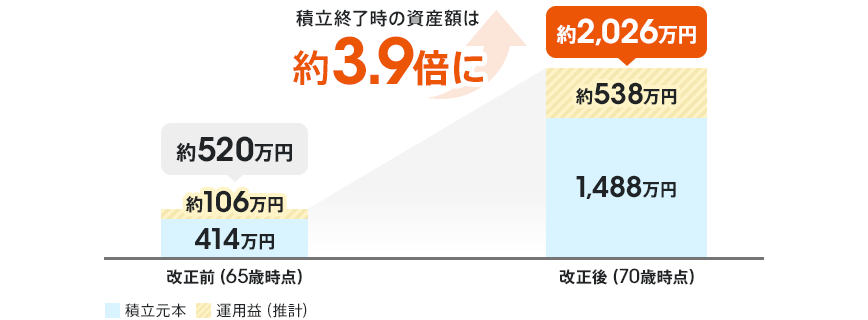
- ※上記は、企業年金のない会社員が、それぞれの掛金額上限を改正前は65歳まで、改正後は70歳まで拠出し続けた場合の試算です。改正前は月額2.3万円を15年間、改正後は月額6.2万円を20年間拠出する前提としているため、拠出総額および評価時点が異なります。
- ※各月の掛金を各月末から運用し、想定利回り(年率)3%で複利運用した場合の試算です。運用益は非課税で再投資するものとしています。
- ※本試算は、制度改正による掛金額の変更と積立可能期間の延長が、運用後の資産額に与える影響をお示しするためのものであり、将来の運用成果を示唆・保証するものではありません。運用成果によっては、資産額が掛金総額を下回る場合があります。
- ※口座管理手数料、信託報酬等の手数料、受取時の税金、運用商品の価格変動等は考慮していません。
iDeCoの掛金額を増やすには?
2026年12月以降にe-iDeCoよりお手続きいただけます。

- ※auアセットマネジメント株式会社(確定拠出年金運営管理機関)が提供するauのiDeCoサイトに移動します。
さらにおトクに!
auじぶん銀行ウェブサイトから「auのiDeCo」をお申込みおよびその他条件達成で、現金1,000円をプレゼント!
注意事項
iDeCoに関するご留意事項
- 「auのiDeCo」はauアセットマネジメントが運用関連運営管理機関として運営しており、auじぶん銀行は受付金融機関として「auのiDeCo」を取り扱っております。
- 確定拠出年金は加入者が自己責任で運用する年金制度です。運用成績により、年金資産額が掛金や移換金の総額を下回る場合があります。
- 原則、60歳まで途中の引き出し、脱退はできません。
- 運用期間中は、国民年金基金連合会、事務委託先金融機関等への一定の手数料がかかります。auじぶん銀行に対する手数料は無料です。
- 投資信託運用期間中は、信託報酬等の諸経費が発生します。
- 60歳時点で通算加入者等期間※が10年に満たない場合、段階的に最大65歳まで受取開始年齢が遅くなります。
- 2026年12月1日施行の制度改正により、加入可能年齢が70歳未満に拡大され、掛金の拠出限度額が引上げられます。
- 掛金の拠出限度額は、加入区分や企業年金等への加入状況により異なります。
- 60歳以上70歳未満で国民年金被保険者でない方がiDeCoに加入するには、iDeCoの加入者・運用指図者であること、または企業年金からiDeCoに資産を移換することなどの要件があります。また、老齢基礎年金やiDeCoの老齢給付金を受給している方、マッチング拠出を実施している方は加入できません。
- 老齢基礎年金やiDeCoの老齢給付金の受給を開始した場合、その後はiDeCoへの加入・掛金の拠出はできません。
- 60歳以上で、通算加入者等期間がない方が初めてiDeCoに加入する場合、原則として加入日から5年経過後に老齢給付金を受け取ることができます。企業型DC等の加入歴がある方は、通算加入者等期間に応じて受給開始可能時期が異なります。
- 2026年12月分(2027年1月引落)からの掛金額の変更には、所定のお手続きが必要です。
- 運用商品の配分指定をされなかった場合、掛金や移換される資産は所定の期間経過後、全額「auスマート・プライム(成長)」で運用されます。
なお、運用期間中に、ご自身で運用商品を変更(スイッチング・配分変更)する事ができます。 - 退職などにともない企業型確定拠出年金の加入資格を喪失した方は、6ヵ月以内にお手続きください。
- ※通算加入者等期間とは、加入者または加入者であった方が60歳に達した時点で、
①企業型確定拠出年金加入者期間、 ②企業型確定拠出年金運用指図者期間、 ③個人型確定拠出年金加入者期間、 ④個人型確定拠出年金運用指図者期間 の各期間を合計したものです。
なお、企業の退職金制度や企業年金制度から資産を確定拠出年金に移す場合(移換といいます)、過去の加入期間(60歳未満の期間に限る)が通算加入者等期間に合算されます。
投資信託に関するご注意事項
- 投資信託は、元本や利益(分配金を含む)を保証するものではありません。
組み入れた金融商品の値動き等により基準価額が変動するため、投資元本を割り込むおそれがあります。 - 投資信託は銘柄により、購入時手数料とは別に信託報酬、解約手数料、その他手数料等を要するものがありますが、銘柄毎に要件・料率等が異なりますので表示できません。
- 投資信託は、銘柄により運用継続が困難と委託会社が判断する場合に償還期限が繰上げとなる可能性があります。
- 投資信託にかかるリスクおよび手数料等は、それぞれの投資信託により異なりますので、当該投資信託の投資信託説明書(交付目論見書)をよくお読みください。
お問い合わせ
- auじぶん銀行株式会社は、auアセットマネジメント株式会社の受付金融機関として、「auのiDeCo」をご案内しております。「auのiDeCo」に関する内容につきましては、運営管理機関であるauアセットマネジメント株式会社の【auのiDeCo カスタマーサービスセンター】までお問い合わせください。
【auのiDeCo カスタマーサービスセンター】
- 電話番号
- 0120-120-401
- 受付時間
-
- 平日 9:00~17:00
- ※土日、祝日、振替休日、年末年始、メンテナンス日を除く